

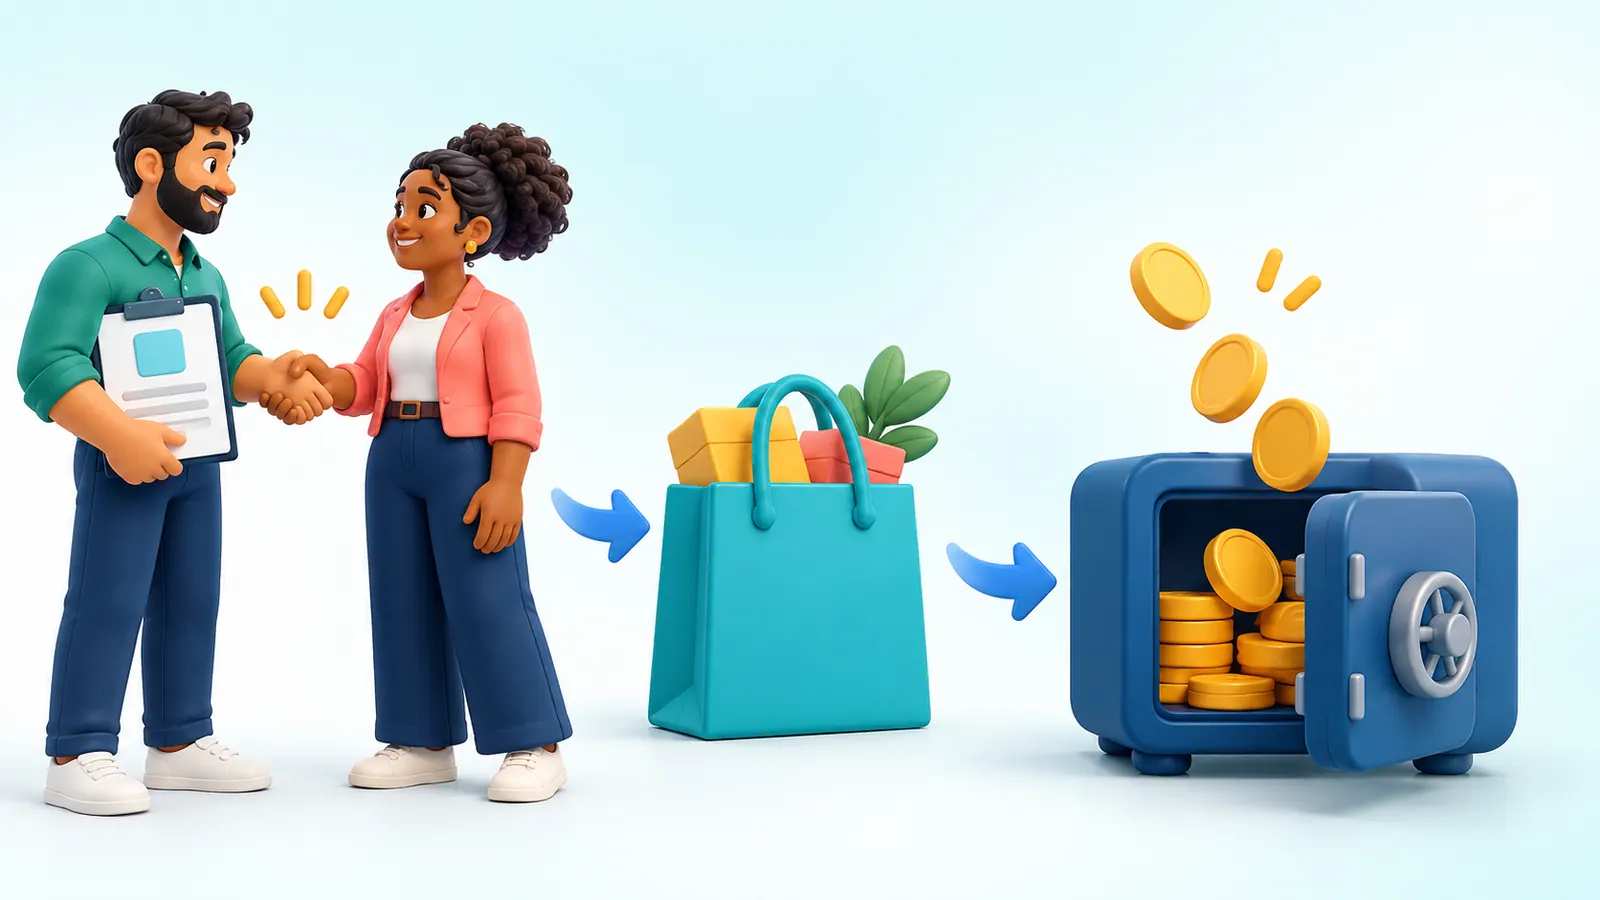
Aprovação confirma a oferta escolhida; venda registra a operação comercial; recebimento confirma a entrada financeira que foi verificada. As três etapas podem ocorrer em momentos diferentes e não devem ser somadas como receitas adicionais.
Para acompanhar o caminho, mantenha a referência entre a proposta aceita, a venda e seus pagamentos. Cada mudança precisa de data, valor e informação que a sustente.
Na aprovação, confirme o conteúdo aceito
Identifique a versão, o cliente, os itens, o total e as condições mencionadas na confirmação recebida. Se a resposta disser apenas “pode seguir” em uma conversa com duas alternativas, esclareça qual foi escolhida.
Guarde a referência ao aceite no fluxo documental usado pela empresa. Gerar PDF ou marcar um status não substitui essa conferência. O Sebrae SP orienta acompanhar a proposta enviada; o controle das evidências descrito aqui é um procedimento próprio.
Na venda, registre uma única operação
Confira se a venda corresponde ao escopo aceito e se já existe um registro para o mesmo pedido. Mantenha o vínculo com o cliente e com o projeto, quando houver. Diferencie a data da operação das datas combinadas para pagar.
Não presuma que alterar o status da proposta cria venda e compromissos financeiros automaticamente. Confira o que foi efetivamente registrado no seu fluxo e complete apenas o que estiver faltando.
No recebimento, confira a entrada
Compare valor, data, conta de destino e identificação do pagamento com a venda. Registre recebimento parcial como parcial. Uma promessa de pagamento, uma parcela a vencer ou uma solicitação de transferência não comprovam liquidação.
Se o valor recebido for diferente, investigue descontos, retenções, taxas ou erro de vínculo antes de encerrar o saldo. A existência de um registro financeiro não dispensa a conferência da evidência correspondente.
Uma operação fictícia em três datas
| Evento hipotético | Registro comercial/financeiro | Leitura correta |
|---|---|---|
| Oferta de R$ 3.000,00 aceita | Proposta identificada como aprovada | Há confirmação comercial a conferir e preservar. |
| Venda de R$ 3.000,00 registrada | Uma venda, com condições de pagamento | Não somar mais R$ 3.000,00 à proposta. |
| Entrada comprovada de R$ 900,00 | Recebimento parcial vinculado | Restam R$ 2.100,00, sem outros ajustes. |
Os R$ 900,00 podem ser uma entrada antes da execução ou outra condição negociada. A classificação contábil e fiscal depende do caso. O exemplo apenas organiza o acompanhamento operacional, sem reconhecer receita contábil por conta própria.
Confira a passagem entre responsáveis
Quem recebe o aceite entrega a referência para quem registra a venda. Quem acompanha o pagamento confere o vínculo e informa diferenças. Antes de cobrar uma pendência, procure pagamentos ainda não associados à operação.
O OrçaMar reúne propostas, vendas e recursos financeiros conforme plano e permissões. O financeiro não integra o plano Grátis. Compare os planos a partir das etapas que sua empresa precisa registrar, sem tratar a existência do sistema como prova de pagamento.
Se o pagamento vier em partes, veja como conferir recebimento parcial e saldo em aberto.
Fontes e referências
Como fazer um orçamento vendedor — Sebrae SP — consulta em 26 de outubro de 2026.
Conteúdo educativo revisado em 26 de outubro de 2026. Os exemplos são fictícios e não substituem a orientação de um contador ou advogado. Como produzimos os guias.